El mercado inmobiliario de oficinas en México continúa adaptándose a un entorno económico marcado por condiciones financieras restrictivas y mayores costos de operación. Durante 2026, el costo del capital ha limitado parte de la actividad corporativa, mientras las tensiones geopolíticas y el incremento en los costos de combustibles también han afectado las condiciones de expansión de las empresas. En este escenario, la demanda se ha vuelto más selectiva, favoreciendo espacios de mayor calidad y con mayor flexibilidad para ajustarse a las necesidades operativas.
Tras concluir el mes de septiembre de 2026, el inventario nacional de oficinas, correspondiente a los ocho mercados monitoreados por Solili, alcanzó 18 millones de metros cuadrados, 2.2% más que un año antes. El crecimiento del inventario mantiene un ritmo moderado, alineado con la menor actividad de desarrollo que ha caracterizado al mercado desde la pandemia.

La oferta de espacios de oficinas continúa reduciéndose. En septiembre de 2026, la superficie vacante alcanzó 2.6 millones de metros cuadrados, 6% menos que un año antes y 13% por debajo de septiembre de 2024. En los últimos dos años, la vacancia se redujo en más de 400 mil metros cuadrados, confirmando una trayectoria a la baja. Este nivel de disponibilidad se refleja en la tasa de vacancia nacional, que cierra el mes en 14.7%.
Los precios de renta mantienen una evolución moderada. En septiembre de 2026, el precio promedio nacional alcanzó $20.75 dólares por metro cuadrado mensual, 2% por encima de septiembre de 2025 y 4% superior a septiembre de 2024. Después de mantenerse relativamente estables durante los primeros meses de 2026, los precios retomaron una trayectoria ascendente a partir del mes de junio y alcanzaron en septiembre su nivel más alto de los últimos dos años.

La nueva oferta de oficinas en México registró un nivel moderado durante septiembre de 2026. En el mes, se entregaron solo 4 mil metros cuadrados al inventario nacional. No obstante, en el acumulado de enero a septiembre de 2026, las entregas alcanzaron 198 mil metros cuadrados, más del doble de lo registrado durante el mismo periodo de 2025. Por su parte, los inicios de construcción sumaron 700 metros cuadrados durante septiembre. En el acumulado de enero-septiembre, registraron 178 mil metros cuadrados, frente a 36 mil durante el mismo periodo de 2025.
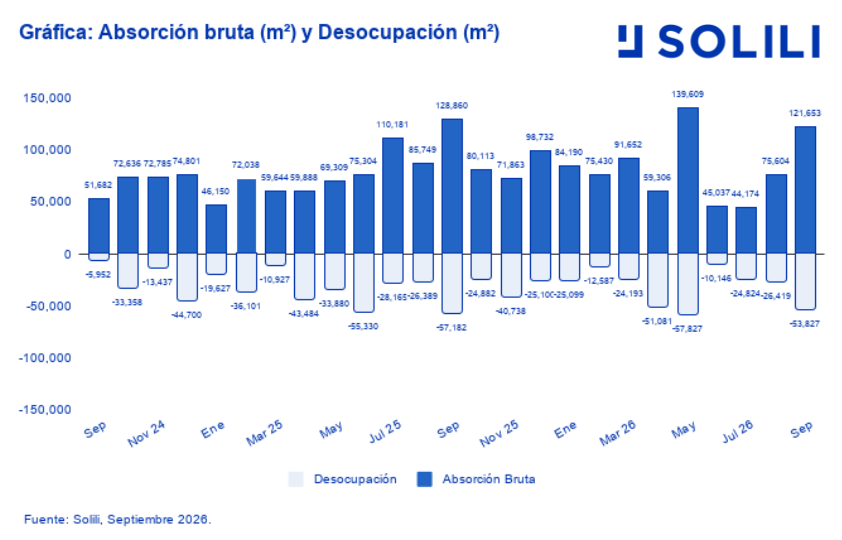
La absorción bruta de oficinas en el país totalizó 122 mil metros cuadrados en septiembre de 2026, 6% por debajo de septiembre de 2025 y más del doble del nivel registrado en septiembre de 2024. En lo que va del año, la demanda acumula más de 737 mil metros cuadrados, 5% por encima del mismo periodo de 2025, manteniéndose por encima de los niveles observados un año atrás.

La demanda de oficinas en los ocho principales mercados corporativos continúa orientándose hacia espacios de mayor calidad, particularmente entre empresas nacionales e internacionales que priorizan ubicaciones consolidadas, infraestructura y condiciones adecuadas para sus necesidades operativas. Al mismo tiempo, los formatos flexibles y la integración de servicios, amenidades y usos mixtos continúan modificando las necesidades de los usuarios y la forma en que se ocupan los espacios corporativos.
Hacia el cierre de 2026, el mercado de oficinas presenta mejores condiciones de equilibrio, aunque las decisiones corporativas aún se toman con prudencia. El comportamiento del mercado corporativo estará determinado por la evolución del entorno geopolítico y financiero, así como por las condiciones económicas nacionales. La menor disponibilidad de espacios y la estabilidad de las rentas ofrecen un entorno más propicio para la recuperación, mientras los sectores de manufactura, logística y servicios seguirán contribuyendo a la demanda.
Estar al día con las noticias más importantes del sector inmobiliario
Suscribir al Newsletter Solili