El mercado inmobiliario industrial en México continúa adaptándose a un entorno internacional marcado por tensiones geopolíticas y cambios en las relaciones comerciales, particularmente ante la renegociación del T-MEC y la evolución de las relaciones con Estados Unidos. En este contexto, las empresas han adoptado una postura más cautelosa respecto a sus decisiones de inversión y expansión de largo plazo, mientras los desarrolladores muestran una mayor selectividad en el desarrollo de nuevos proyectos.
Al finalizar septiembre de 2026, el inventario industrial nacional, análisis que contempla los 15 mercados industriales que Solili monitorea, alcanzó 115.2 millones de metros cuadrados, manteniendo un crecimiento anual de aproximadamente 5.5 millones de metros cuadrados. Si bien el inventario continúa aumentando, su ritmo de crecimiento comienza a moderarse, en línea con la menor actividad constructiva observada durante los últimos dos años. En este contexto, la tasa de vacancia nacional se ubicó en 5.5% al finalizar el mes.

El incremento sostenido en la vacancia continúa siendo uno de los principales cambios en el comportamiento del mercado industrial del país. En septiembre de 2026, la superficie vacante alcanzó 6.3 millones de metros cuadrados, 30% más que un año antes y más del doble que en septiembre de 2024. El incremento de la superficie vacante responde tanto a la disponibilidad de espacios entregados en períodos anteriores, a la desocupación de inmuebles por parte de empresas, así como a la disminución de la demanda, con mayor incidencia en los mercados del norte del país.
Aunque la vacancia mantiene una trayectoria ascendente, su ritmo de crecimiento se ha moderado. Entre septiembre de 2024 y septiembre de 2025, la superficie vacante aumentó en 2.0 millones de metros cuadrados, mientras que entre septiembre de 2025 y septiembre de 2026 el incremento fue de 1.5 millones, reflejando una moderación en el crecimiento de la vacancia.
Aún con el incremento en la oferta, y la presión que esto podría generar, los precios de salida de propiedades industriales han mostrado resistencia. En septiembre de 2026, el precio promedio nacional se ubicó en $7.67 dólares por metro cuadrado mensual, 5% por encima del nivel registrado un año antes y 13% superior al de septiembre de 2024. A pesar de la tendencia generalizada al alza registrada durante los últimos meses, el precio promedio nacional inició a mostrar una especie de meseta, con crecimientos mucho más moderados. Ante los mayores niveles de vacancia, los desarrolladores han mantenido sus precios estables, buscando volver competitivos sus espacios.

Durante septiembre de 2026, la nueva oferta industrial alcanzó 675 mil metros cuadrados, 6% por debajo del mismo mes de 2025, aunque todavía 20% por encima del nivel registrado en septiembre de 2024. Si bien continúan incorporándose nuevos espacios al inventario nacional, el volumen de entregas comienza a moderarse respecto a los niveles observados en 2025, en un panorama donde los desarrolladores buscan contener la incorporación de espacios adicionales al mercado. Esta tendencia se refuerza con el comportamiento de los inicios de construcción, que durante septiembre sumaron 250 mil metros cuadrados, 42% menos que en el mismo mes de 2025 y 64% por debajo de septiembre de 2024. Entre los primeros nueve meses de 2026, la nueva oferta alcanzó 3.5 millones de metros cuadrados, 30% menos que durante el mismo periodo de 2025. Por otro lado, los inicios de construcción sumaron 2.5 millones de metros cuadrados durante los primeros nueve meses de 2026, 31% por debajo del mismo periodo del año anterior.
La disminución en los inicios de obra responde a una mayor selectividad en el desarrollo de nuevos proyectos, particularmente en los mercados con mayores niveles de vacancia. De cara al cierre de año, se prevé una menor incorporación de espacios vacantes, favoreciendo la ocupación de la superficie actualmente vacante en el mercado.

Los volúmenes de construcción también mantienen una tendencia a la baja. Al cierre de septiembre de 2026 se contabilizaron 3.4 millones de metros cuadrados en proceso de obra, 23% menos que un año antes y 43% por debajo de septiembre de 2024. En los últimos dos años, la superficie en construcción se contrajo en 2.5 millones de metros cuadrados, reflejando el ajuste que ha experimentado el ritmo de desarrollo de proyectos industriales.
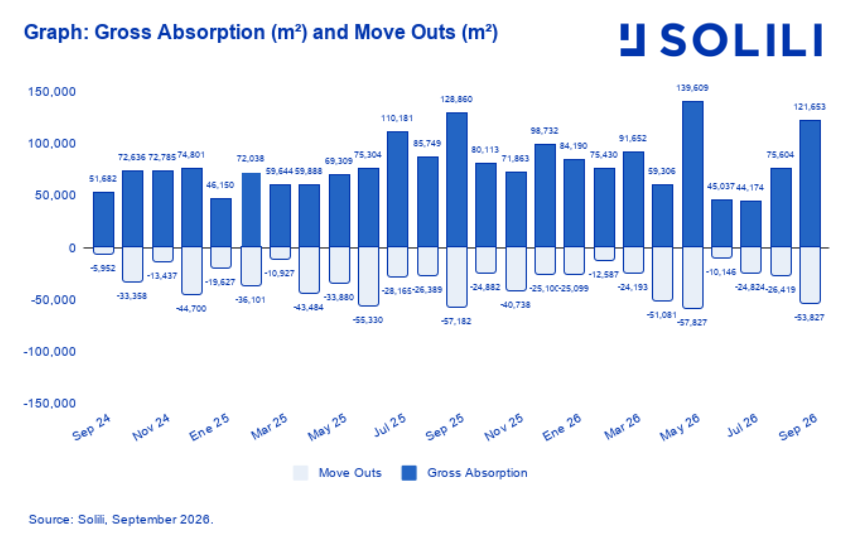
Por el lado de la demanda, la absorción bruta nacional mantiene un nivel de actividad sólido. En septiembre de 2026 se ocuparon 615.4 mil metros cuadrados, 5% más que en septiembre de 2025 y 11% por encima de septiembre de 2024.
En el acumulado de enero a septiembre de 2026, la absorción bruta alcanzó 4.0 millones de metros cuadrados, 8% por encima del mismo periodo de 2025. Con este desempeño, se prevé que la absorción bruta cierre 2026 por encima de los niveles registrados durante 2025.

Al aproximarse el cierre de 2026, la demanda industrial mantiene perspectivas favorables, apoyada principalmente por la actividad logística y de almacenamiento, así como por la expansión de empresas ya establecidas. Aunque algunas empresas manufactureras han postergado decisiones de inversión y expansión ante el entorno comercial, el fortalecimiento de las cadenas de suministro y las necesidades de espacio de las empresas continúan sosteniendo la actividad de arrendamiento y podrían favorecer un mayor dinamismo hacia el cierre del año. En conjunto, el mercado industrial mantiene expectativas positivas, con un balance que podría mejorar conforme avance la definición de planes operativos y de inversión para 2027.
Estar al día con las noticias más importantes del sector inmobiliario
Suscribir al Newsletter Solili