El mercado inmobiliario industrial en México continúa adaptándose a las nuevas condiciones del panorama económico global. Durante 2026, el sector inmobiliario industrial ha moderado su ritmo de crecimiento, en un contexto de mayor cautela por parte de empresas e inversionistas.
A nivel global, el sector industrial se encuentra en una etapa de ajuste ante un contexto marcado por tensiones geopolíticas, cambios en los patrones del comercio internacional e incertidumbre en las inversiones de largo plazo. El conflicto entre Estados Unidos e Irán y el cierre del estrecho de Ormuz han puesto nuevamente en el centro de atención las rutas estratégicas de comercio y los costos de energía y transporte, generando mayores costos logísticos y de operación para las empresas e influyendo en sus planes de expansión.
En el caso de México, este contexto coincide con la renegociación del T-MEC, un proceso relevante para el sector industrial por su papel en los flujos comerciales y las cadenas de suministro entre México, Estados Unidos y Canadá. La evolución de las negociaciones, junto con la mayor incertidumbre global, ha llevado a las empresas a ajustar o postergar proyectos, moderando la demanda manufacturera y por ende, la necesidad de espacios industriales.
Al cierre del tercer trimestre de 2026, el inventario industrial nacional alcanzó 115.1 millones de metros cuadrados, reportando un incremento anual de 5.5 millones de metros cuadrados. En septiembre, la superficie vacante totalizó 6.3 millones de metros cuadrados, equivalente a una tasa de vacancia nacional de 5.5%.

En perspectiva histórica, la tasa de vacancia mostró una reducción entre 2022 y 2023, en línea con el dinamismo de la demanda industrial observado durante el auge del nearshoring. A partir de 2024, la tendencia se revirtió y la superficie vacante comenzó a incrementar de manera sostenida, en un entorno marcado por mayores tensiones comerciales a nivel global que impactaron en las inversiones industriales y la demanda de nuevos espacios. Como resultado, la tasa de vacancia nacional pasó de un mínimo histórico de 1.8%, a mediados de 2023, a 5.5% en el tercer trimestre de 2026, triplicando su nivel.
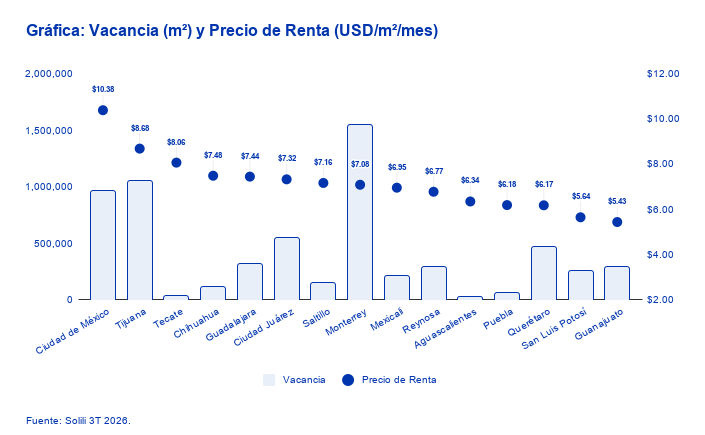
El incremento de la vacancia fue particularmente marcado en mercados de la frontera norte de México con vocación manufacturera. Tomando como referencia sus niveles más bajos de 2023, Tijuana registró el mayor aumento, de 900 puntos base, para cerrar con una tasa de vacancia de 10.2% al tercer trimestre de 2026. En mercados como Reynosa, Monterrey y Ciudad Juárez, el incremento rondó los 600 puntos base, alcanzando tasas de 7.3%, 7.0% y 6.0%, respectivamente, ubicándose entre los niveles de vacancia más elevados a nivel nacional. En contraste, las tasas más bajas se concentran en Aguascalientes, con 0.9%, Puebla, con 2.1%, y Saltillo, con 2.3%.
Los mercados que registraron los mayores incrementos interanuales en el espacio vacante fueron Ciudad de México, Monterrey y Tijuana, con aumentos de 595 mil, 390 mil y 255 mil metros cuadrados, respectivamente. Por el contrario, Mexicali, Chihuahua y Aguascalientes fueron los únicos mercados que reportaron una disminución de oferta industrial vacante, con reducciones anuales de 50 mil, 35 mil y 12 mil metros cuadrados, respectivamente.
Los precios de salida promedio de renta industrial continuaron sin cambios significativos, la mayoría de los mercados cerraron con precios estables y muy similares a los reportados desde finales del 2025. Los desarrolladores mantienen los precios estables buscando volver competitivos sus espacios frente un escenario que enfrenta elevados niveles de vacancia.
Monterrey destaca por mantener precios sin variaciones durante los últimos dos años. Asimismo, mercados como Tijuana, Ciudad Juárez y Reynosa mantienen niveles de renta sin cambios destacados. En contraste, algunos mercados todavía presentan alzas en la comparativa anual, como lo son Ciudad de México y Saltillo.

El precio de salida promedio nacional de espacio industrial se ubicó en $7.67 dólares por metro cuadrado mensual, al cierre del tercer trimestre de 2026. Ciudad de México registró el nivel más elevado, con $10.38 dólares, seguido por Tijuana con $8.68 y Tecate con $8.06, siendo los únicos mercados por encima del promedio nacional. Guanajuato, San Luis Potosí y Querétaro, los tres pertenecientes a la región del bajío mexicano, cerraron el trimestre con los precios más competitivos, mismo comportamiento que han reportado desde los últimos tres años. En los principales mercados industriales a nivel nacional, como el de la Ciudad de México, las operaciones logísticas de última milla, concentradas en el corredor Vallejo, concretaron contratos con precios cercanos a $12.00 dólares por metro cuadrado mensual, mientras que en la zona del CTT, que comprende los corredores de Cuautitlán, Tultitlán y Tepotzotlán, los concretaron entre $9.50 y $13.50 dólares por metro cuadrado mensual. Los precios de salida promedio en el mercado de la Ciudad de México están por debajo de los precios a los que se están concretando los contratos, especialmente en corredores tradicionales como los mencionados anteriormente; la ubicación y las características de construcción de las propiedades están jugando el rol más significativo al momento de elegir rentar un espacio en el mercado de la capital del país. En Monterrey, el corredor industrial Apodaca registró operaciones de cierre de contratos con un precio que ronda los $7.50 dólares por metro al mes. En Tijuana, los precios de cierre mostraron una mayor dispersión, desde aproximadamente $5.40 hasta $9.90 dólares por metro cuadrado mensual, en función de las características de los espacios, clase, su ubicación y tamaño.
A nivel nacional, y muy especialmente en los mercados donde la vacancia reporta cifras elevadas, los precios de salida se mantienen estables, aunque la brecha frente a los precios de cierre es mayor que en años anteriores. Ante el aumento del número de espacios vacantes, las expectativas de arrendamiento de los desarrollos se encuentran más alineadas con las condiciones actuales del mercado, sin que esto implique una reducción de los precios de salida.
Durante el tercer trimestre de 2026, la nueva oferta industrial en México totalizó 1.4 millones de metros cuadrados. El nivel de entregas todavía refleja los volúmenes de construcción acumulados en años anteriores, cuyos proyectos se han ido concluyendo e incorporando al inventario. En el 3T 2026, Monterrey concentró 33% de la nueva oferta, seguido por Ciudad de México y Guadalajara, con participaciones de 23% y 17%, respectivamente.

Sin embargo, las cifras de nueva oferta comienzan a disminuir. Entre enero y septiembre de 2026, las entregas acumularon 3.5 millones de metros cuadrados, 30% por debajo de los 5 millones registrados durante el mismo periodo de 2025. Esta tendencia anticipa una menor incorporación de espacios hacia el cierre del año, en línea con la reducción de la superficie en construcción y el menor inicio de nuevos proyectos.
Mientras tanto, los inicios de construcción alcanzaron 790 mil metros cuadrados durante el tercer trimestre de 2026. La menor superficie que inicia obra responde a una mayor selectividad en el desarrollo, particularmente en los mercados con niveles más elevados de disponibilidad. En este contexto, Ciudad de México y Tijuana registraron las mayores reducciones en los inicios de obra respecto al mismo periodo de 2025, de 38% y 87%, respectivamente, mientras que Guadalajara triplicó la superficie que inició construcción y Monterrey registró un crecimiento anual de 22%.
Entre enero y septiembre de 2026, los inicios de construcción acumularon 2.5 millones de metros cuadrados, 35% por debajo de lo registrado durante el mismo periodo de 2025. Esta menor actividad resulta particularmente favorable para los mercados con mayor disponibilidad, al limitar la incorporación adicional de espacios.
La construcción total en el país se redujo después de alcanzar su máximo histórico a finales del 2024, cuando superó los 5.9 millones de metros cuadrados en desarrollo. A partir de dicho pico, la actividad ha encadenado dos bajas anuales consecutivas, situándose en 3.4 millones de metros cuadrados al concluir el 3T de 2026. Esta evolución también refleja la postergación o pausa de algunos proyectos ante las condiciones actuales del mercado, particularmente en mercados donde existe una mayor oferta de espacios.

La reducción ha sido particularmente marcada en cinco mercados que alcanzaron sus máximos de superficie en construcción a finales del 2023. Monterrey registró una disminución de 63% desde entonces y, con 760 mil metros cuadrados al 3T 2026, se posiciona como el segundo mercado con mayor superficie en construcción a nivel nacional, después de la Ciudad de México, la cual ronda el millón de metros cuadrados. En Ciudad Juárez, Querétaro, Saltillo y Tijuana, la superficie en construcción se redujo 86%, 76%, 74% y 58%, respectivamente, en comparación con su punto más alto en dicho periodo.
Durante el tercer trimestre de 2026, la desocupación industrial en México totalizó más de 560 mil metros cuadrados. Ciudad de México concentró 27% del total nacional, seguida por Reynosa con 15% y Querétaro con 10%, en conjunto, estos tres mercados representaron poco más de la mitad de la superficie liberada durante el trimestre. En contraste, Guanajuato registró una participación de 2%, mientras que Aguascalientes y Puebla representaron 1% cada uno. Chihuahua y Tecate no registraron desocupación de espacios durante el tercer trimestre del año.
Ciudad de México es el mercado a nivel nacional con la mayor superficie liberada durante el trimestre, sin embargo, no representa una señal de presión sobre los indicadores del mercado. Si bien la vacancia ha aumentado respecto al año anterior, la demanda se mantiene por encima de la superficie desocupada, permitiendo sostener tasas de vacancia sanas, precios de renta estables, incrementos en la construcción y un mercado que proyecta optimismo.

La incertidumbre del contexto económico y político internacional se ha dejado sentir principalmente en la demanda por parte de empresas manufactureras, cuya actividad ha perdido dinamismo frente a los niveles observados en años anteriores. Las empresas han retrasado decisiones de inversión y expansión mientras evalúan el impacto de los cambios en las relaciones comerciales, los costos de operación y la evolución de las cadenas de suministro en México.
A este escenario se suma el papel cada vez más relevante de las operaciones logísticas en el mercado industrial. Las empresas buscan fortalecer sus cadenas de suministro y optimizar sus operaciones ante un entorno de mayores costos de transporte y combustibles. El cierre del estrecho de Ormuz podría incrementar estos costos, mientras que la creciente participación de empresas chinas en las cadenas de suministro norteamericanas añade nuevos elementos al entorno comercial. Ante esto, la actividad logística se ha convertido en uno de los principales impulsores de la demanda de espacios industriales en México.
La demanda industrial en México se ha mantenido sólida y estable durante 2026. La absorción bruta alcanzó 1.6 millones de metros cuadrados durante el tercer trimestre del año, 5% por encima del mismo periodo de 2025. Entre enero y septiembre de 2026, la absorción bruta acumuló 4 millones de metros cuadrados, 8% más que durante el mismo periodo del año anterior, por lo que se prevé que al cierre del año supere los niveles registrados durante 2025.
Durante el tercer trimestre, los mercados más activos en arrendamiento fueron el la Ciudad de México que concentró el 28% del total de la absorción bruta nacional, mientras que Monterrey y Guadalajara, registraron el 14% cada uno. La estructura de la demanda registró un mayor peso de las actividades logísticas y de almacenamiento, particularmente en los principales centros urbanos, donde el comercio electrónico y empresas minoristas continúan impulsando la necesidad de espacios. Querétaro y Tijuana destacaron por reportan un alto número de transacciones pero en la que predominó la ocupación de espacios de pequeñas dimensiones, con superficies promedio de alrededor de 6 mil metros cuadrados, muy diferente al mercado de la Ciudad de México en donde la transacción promedio rondó los 20 mil metros cuadrados.
Monterrey y Guadalajara concentraron algunas de las operaciones de mayor tamaño del trimestre, asociadas a uso manufacturero. En Monterrey destacó la transacción de la empresa LEGO, con una absorción de casi 50 mil metros cuadrados en el corredor Ciénega de Flores, mientras que en Guadalajara Foxconn ocupó dos espacios que en conjunto sumaron 87 mil metros cuadrados en El Salto.
La expansión de empresas ya establecidas en México continúa siendo un componente importante de la demanda, principalmente para atender necesidades de logística y almacenamiento. En los mercados de vocación manufacturera, estas expansiones también responden a requerimientos logísticos de las propias cadenas de producción, mientras que los arrendamientos destinados directamente a manufactura son más puntuales y corresponden principalmente a inversiones de largo plazo.

La absorción neta totalizó 1.3 millones de metros cuadrados durante el tercer trimestre de 2026. Los principales mercados del país registraron absorción neta positiva, como es el caso de Monterrey que concentró el 28% del total, seguido por Ciudad de México y Guadalajara, con 21% cada uno. Reynosa fue el único mercado a nivel nacional que reportó absorción neta negativa.
En el acumulado de enero a septiembre de 2026, la absorción neta sumó 2.9 millones de metros cuadrados, 15% por debajo de los 3.4 millones registrados durante el mismo periodo del año anterior. No obstante, la absorción neta mostró incrementos consecutivos durante 2026, y en el tercer trimestre superó el nivel registrado durante el mismo periodo de 2025.
Tras concluir el tercer trimestre del 2026, los principales mercados mantienen una dinámica que, aunque menos acelerada que en años anteriores, continúa sosteniendo el desarrollo industrial del país. Ciudad de México conserva un desempeño sólido, con una demanda que sostiene al mercado, mientras Monterrey, aun con una menor actividad frente a su auge industrial entre los años 2022 y 2024, se mantiene por encima de los niveles previos a la pandemia. Guadalajara continúa creciendo, impulsada por el fortalecimiento de las operaciones logísticas, mientras que Tijuana y Reynosa enfrentan escenarios con mayores retos; menores niveles de arrendamiento, incrementos en la desocupación y en la vacancia de espacios, casi a niveles de sobreoferta, que evidencian mercados con desafíos frente al contexto actual.
Hacia el cuarto trimestre de 2026, la renegociación del T-MEC y las elecciones de medio término en Estados Unidos serán factores relevantes para la actividad industrial. El resultado electoral podría propiciar mayor claridad en la política comercial estadounidense y favorecer un entorno de mayor certidumbre para la manufactura mexicana. A ello se suma una posible reapertura del estrecho de Ormuz, que contribuiría a reducir los costos de transporte y combustibles.
Desde Solili proyectamos un mayor dinamismo hacia el cierre del año. El cuarto trimestre suele concentrar decisiones de ocupación y expansión de empresas que buscan iniciar el siguiente año con sus operaciones listas, lo que podría favorecer una mayor actividad en el mercado industrial. Con ello, se anticipa un cierre de 2026 más activo y con mercados que podrían recuperarse, especialmente los de la frontera norte, como es el caso de Tijuana, Reynosa y Ciudad Juárez.
Estar al día con las noticias más importantes del sector inmobiliario
Suscribir al Newsletter Solili