El mercado inmobiliario de oficinas en México continúa adaptándose a un entorno económico marcado por una mayor cautela en las decisiones de inversión y expansión de las empresas. Durante 2026, las condiciones financieras y el costo del capital han limitado parte de la actividad corporativa. En septiembre, el Banco de México mantuvo su tasa de interés en 6.5%, mientras la Reserva Federal de los Estados Unidos la elevó de 3.5% a 4%, en un contexto de políticas monetarias aún restrictivas, y el peso se ubicó por encima de las 18 unidades por dólar. A este escenario se suman las tensiones en Medio Oriente y el incremento en los costos de combustibles, que mantienen presión sobre los costos de operación de las empresas y limitan su capacidad de expansión. En el mercado corporativo, esta dinámica se refleja en una demanda más selectiva, con preferencia por espacios de oficinas de mayor calidad y que permitan flexibilidad para ajustar su superficie de acuerdo con las necesidades operativas de las empresas.
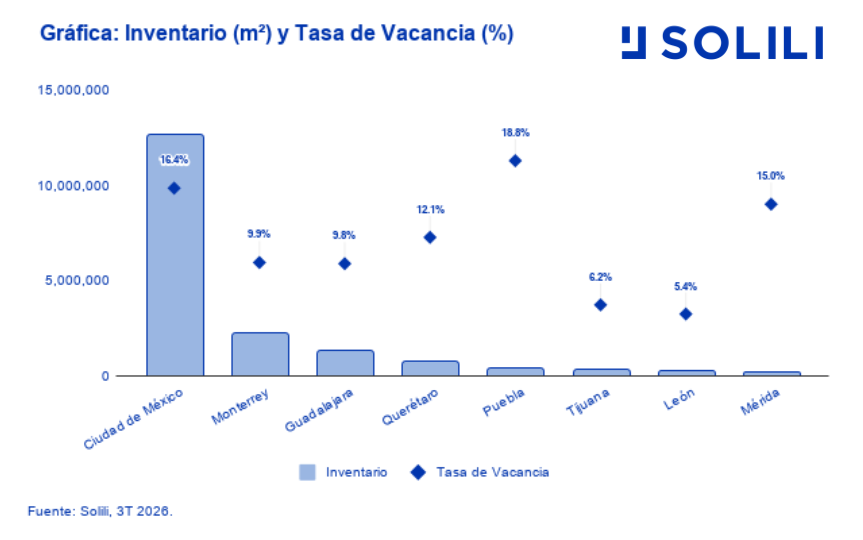
Al cierre del tercer trimestre de 2026, el inventario del mercado de oficinas nacional superó los 18 millones de metros cuadrados, de los cuales 12.6 millones se concentran en la Ciudad de México. El crecimiento del inventario mantiene un ritmo moderado, después del dinamismo observado previo a la pandemia, cuando el crecimiento anual superaba el 6%. Desde entonces, este ritmo ha disminuido de manera sostenida, hasta llegar a apenas un 1.6% durante 2025. Al cierre del tercer trimestre de 2026, el inventario registró un aumento de 390 mil metros cuadrados respecto al mismo periodo del año anterior, equivalente a un crecimiento interanual de 2.2%.
Si bien la expansión del inventario se ha desacelerado de manera generalizada desde la pandemia, Monterrey y Guadalajara aún registran incrementos. Mercados donde el desarrollo de nuevos espacios se ha orientado hacia productos más sofisticados, con mayores estándares en características constructivas y amenidades, así como elementos de sustentabilidad y tecnología, como certificaciones, elevadores de mayor capacidad y velocidad, adicional a la presencia de sistemas de estacionamiento inteligente. Esta evolución responde a una demanda corporativa cada vez más exigente, que requiere espacios con mayores niveles de calidad, eficiencia y adaptación a sus necesidades.

La superficie vacante en los ocho principales mercados corporativos sumó 2.6 millones de metros cuadrados, concentrados principalmente en los tres principales hubs corporativos del país: Ciudad de México, con 2.1 millones de metros cuadrados; Monterrey, con 221 mil; y Guadalajara, con 128 mil.
En comparación con el tercer trimestre del año anterior, la vacancia disminuyó en seis de los ocho mercados analizados. Ciudad de México registró la mayor reducción, con 126 mil metros cuadrados menos, seguida por Monterrey con 42 mil, Puebla con 14 mil, Querétaro con 9 mil, León y Tijuana con 3 mil metros cuadrados cada uno. En contraste, Guadalajara y Mérida incrementaron su superficie disponible en 8 mil y 6 mil metros cuadrados, respectivamente.
En 3T 2026, la composición de la vacancia por clase mostró comportamientos distintos en los tres principales mercados de oficinas. En Ciudad de México, la vacancia Clase B disminuyó 15% interanual, frente a 2% en Clase A, lo que sugiere un mayor interés de los usuarios por factores como el precio y la ubicación. En contraste, Monterrey registró una disminución de 22% en la vacancia Clase A, mientras que la Clase B aumentó 3%, mostrando una mayor colocación de espacios más sofisticados, modernos y eficientes. Guadalajara presentó incrementos en ambas categorías, aunque con mayor intensidad en Clase B, cuya vacancia aumentó 30% interanual frente a 3% en Clase A.
Las tasas de vacancia de oficinas más elevadas en el trimestre se situaron en Puebla y Mérida, con 18.8% y 15.0%, respectivamente. En contraste, Tijuana registró una tasa de 6.2%, mientras que León presentó el nivel más bajo a nivel nacional, con 5.4%. En Tijuana, el crecimiento vertical se ha concentrado principalmente en proyectos residenciales y de usos mixtos, con una importante presencia de servicios médicos, mientras que los sectores financiero, tecnológico y de servicios empresariales sostienen elevados niveles de ocupación en los espacios de oficinas. Por su parte, en León, la actividad industrial y de servicios, junto con el desarrollo de sectores como tecnología y logística, también ha favorecido elevados niveles de ocupación en el mercado corporativo.

El precio promedio de renta de oficinas a nivel nacional se ubicó en $20.53 USD/m²/mes en el 3T 2026, un incremento de 2.0% respecto al mismo periodo del año anterior. La estabilidad en los precios se presenta frente un mercado donde las empresas continúan priorizando espacios que respondan a sus necesidades operativas, considerando factores como ubicación, funcionalidad, infraestructura y condiciones contractuales, además del nivel de renta. En este sentido, las características y beneficios del inmueble pueden justificar un mayor nivel de renta cuando responden a los requerimientos de los usuarios.
La Ciudad de México mantiene los niveles de renta más elevados entre los principales mercados de oficinas del país, aunque las variaciones a nivel corredor suelen ser diversas, caso similar que sucede en Monterrey y Guadalajara. En el análisis de los distritos centrales de negocios en cada mercado, podemos destacar variaciones significativas en cuanto a precio.
En el corredor Reforma, de la Ciudad de México, el precio promedio alcanzó $24.01 USD/m²/mes, donde la Clase A y B registraron $29.36 y $18.23 USD/m²/mes, respectivamente. Polanco reportó una renta promedio de $23.73 USD/m²/mes, donde la Clase A alcanzó $25.94 USD/m²/mes, frente a $20.37 USD/m²/mes en Clase B.
En Monterrey, Valle Oriente presenta los niveles de renta más elevados, con un promedio de $20.34 USD/m²/mes, donde la Clase A alcanzó $21.52 USD/m²/mes y la Clase B $16.35 USD/m²/mes. Por su parte, Santa María registró un promedio de $18.29 USD/m²/mes, con $18.75 USD/m²/mes en Clase A y $14.39 USD/m²/mes en Clase B.
Para el mercado de Guadalajara, Puerta de Hierro registró precios de renta de $21.67 USD/m²/mes, con $21.84 USD/m²/mes para Clase A y $20.27 USD/m²/mes para Clase B, por su parte, la Nueva Zona Financiera alcanzó $20.77 USD/m²/mes, con rentas de $22.40 y $18.66 USD/m²/mes para Clase A y Clase B, respectivamente.
La construcción de oficinas mantiene un ritmo moderado, reflejo de la cautela que prevalece entre los desarrolladores desde la pandemia. Aunque los principales indicadores del mercado muestran una mejora respecto a los periodos posteriores a la crisis sanitaria, la decisión de iniciar nuevos proyectos continúa siendo conservadora. Al tercer trimestre de 2026, se contabilizaron cerca de 1 millón de metros cuadrados en construcción total a nivel nacional, concentrados principalmente en Ciudad de México, Monterrey y León, con participaciones de 40%, 16% y 10%, respectivamente. Esta postura resulta particularmente comprensible en Ciudad de México, donde, pese a la reducción sostenida de la vacancia, todavía existen 2.1 millones de metros cuadrados disponibles, distribuidos entre distintos tamaños, ubicaciones, niveles de renta, características constructivas y amenidades, lo que mantiene una amplia oferta con la cual los nuevos proyectos deben competir.

No obstante, los principales mercados corporativos del país han dejado atrás las condiciones de sobreoferta que caracterizaron años anteriores, mientras que los niveles actuales de oferta y demanda comienzan a justificar nuevamente el desarrollo de nuevos espacios. La reducción de la vacancia y la estabilidad de los precios generan condiciones más favorables para la construcción, aunque la superficie disponible continúa representando un factor de cautela para los desarrolladores. Durante 3T 2026, Mérida y Guadalajara registraron el inicio de proyectos por 2.2 mil y 700 metros cuadrados, respectivamente, mientras que Guadalajara y León concluyeron proyectos por 3.5 mil y 600 metros cuadrados.
Durante el tercer trimestre de 2026, la desocupación nacional alcanzó 105 mil metros cuadrados. La Ciudad de México concentró 79% del total, seguida por Monterrey con 7% y Guadalajara con 5%. El resto de los mercados registró niveles de desocupación moderados.
En Ciudad de México, la desocupación mostró una disminución interanual de 19%, reflejando una evolución favorable en las condiciones de ocupación del principal mercado de oficinas del país. La superficie desocupada se concentró principalmente en los corredores de Polanco, Norte e Insurgentes, con 17 mil, 15 mil y 13 mil metros cuadrados, respectivamente. Los espacios Clase A concentraron 77% de la superficie desocupada, mientras que la Clase B representó el 23% restante.
En Monterrey, la desocupación se concentró principalmente en los corredores de Valle Oriente, con 3.3 mil metros cuadrados, y Ricardo Margain-Gómez Morin, con 2.6 mil metros cuadrados. Por su parte, Guadalajara concentró la mayor parte de la desocupación en el corredor de Vallarta-Américas, con 3 mil metros cuadrados. En ambos mercados, los espacios Clase A representaron la mayor proporción de las liberaciones, con 67% en Monterrey y 62% en Guadalajara.
En las principales ciudades del país también se observa una transformación de la oferta hacia formatos de coworking y coliving, acompañada por una mayor integración de servicios, amenidades y usos mixtos. Estos esquemas permiten atender una demanda que busca mayor flexibilidad en el uso de los espacios y nuevas alternativas para combinar actividades laborales y servicios en un mismo desarrollo. Esta tendencia impulsa una mayor sofisticación de los proyectos corporativos y amplía las opciones disponibles para los usuarios.

Durante el tercer trimestre de 2026, la absorción bruta nacional alcanzó 241 mil metros cuadrados, 25% menos que en el mismo periodo de 2025. No obstante, el acumulado de enero a septiembre superó los 737 mil metros cuadrados, 5% por encima del registrado en el mismo periodo del año anterior, manteniendo la demanda en niveles superiores a los observados durante 2025.
Al analizar el comportamiento histórico, la absorción bruta muestra una recuperación sostenida después de la contracción registrada durante la pandemia. Tras alcanzar su nivel más alto en 2019, con 980 mil metros cuadrados, la demanda se redujo casi a la mitad durante 2020 y 2021. A partir de 2022, el mercado retomó un mejor ritmo de absorción, superando nuevamente el millón de metros cuadrados en 2023 y sosteniendo desde entonces a los niveles registrados en los periodos pre-pandemia. En 2026, la actividad de arrendamiento acumulada de enero a septiembre de 2026 ya supera la demanda registrada durante el mismo periodo del año anterior, por lo que, de mantenerse el ritmo observado, la ocupación superará el nivel registrado en 2025.
La demanda trimestral se concentró principalmente en las tres grandes metrópolis corporativas del país. La Ciudad de México concentró 64% de la absorción bruta nacional, seguida por Guadalajara con 15% y Monterrey con 10%. Por tipo de espacio, la mayor parte de las transacciones correspondió a oficinas Clase A. En Ciudad de México, Monterrey y Guadalajara, la ocupación de espacios premium representó 80%, 85% y 61% de las transacciones, respectivamente. La demanda de estos mercados continúa impulsada por grandes empresas nacionales e inquilinos internacionales, que priorizan ubicaciones consolidadas, infraestructura y condiciones adecuadas para sus necesidades operativas.
La absorción bruta del tercer trimestre se ubicó 15% por encima de los niveles registrados previo a la crisis sanitaria. Mientras la Ciudad de México mantiene niveles de absorción similares a los observados antes de la crisis sanitaria, Monterrey y Guadalajara han superado los niveles de actividad registrados en ese periodo.
Previo a la pandemia, los niveles de vacancia a nivel nacional eran más elevados y la construcción de oficinas mantenía un ritmo muy sólido y estable, donde frecuentemente iniciaban proyectos de gran escala. Actualmente, aunque la demanda muestra una recuperación y la vacancia mantiene una tendencia a la baja, el desarrollo de nuevos proyectos sigue contenido. La cautela de los inversionistas refleja una mayor selectividad al momento de desarrollar nuevos espacios, aún ante la recuperación del mercado.
La demanda de oficinas ha experimentado una transformación en los últimos años. Si bien los operadores de coworking han mantenido una actividad constante, actualmente es menos frecuente que estas empresas opten por superficies completas en los edificios. Los espacios flexibles compiten directamente con los desarrolladores por los mismos usuarios, incluso dentro de un mismo inmueble, modificando la forma en que se comercializan y ocupan los espacios corporativos.
En la capital del país, los principales corredores que concentraron la demanda fueron Polanco y Norte, con 32% y 24% de la absorción del mercado, respectivamente. Entre los cierres de mayor superficie se identificaron arrendamientos en los edificios de Mariano Escobedo 573, Forum Naucalpan y Corporativo Diagonal. En Monterrey, los corredores que concentraron la ocupación de oficinas fueron Centro y Valle Oriente, con 35% y 27% de su absorción trimestral, destacando ocupaciones en PuntAcero, Torre 411, El Gran Ancira y Torres Obispado. En Guadalajara, las principales zonas corporativas demandadas fueron Nueva Zona Financiera y Puerta de Hierro, con 29% y 22% de su absorción. Dos Puntas Corporate Tower, Torre Panorama Zapopan y Midtown Jalisco registraron algunos de los cierres de mayor superficie.

Tras concluir el tercer trimestre de 2026, los principales mercados de oficinas mantienen una tendencia de mayor estabilidad. El mercado de oficinas de La Ciudad de México conserva un desempeño sólido, recuperado y con una demanda que continúa presionando a la baja su disponibilidad. Monterrey mantiene una evolución favorable, con una mayor colocación de espacios Clase A y una actividad de arrendamiento superior a sus niveles previos a la pandemia. Por su parte, Guadalajara registra una demanda creciente, aunque la superficie disponible también mostró un incremento durante el último año. Los mercados de León, Guanajuato y Tijuana se mantienen estables y con bajos niveles de vacancia, mientras Querétaro continúa reduciendo su oferta. En contraste, Puebla y Mérida enfrentan mayores retos ante una recuperación más lenta y una tasa de vacancia por encima del promedio nacional.
Tras haber concluido el penúltimo trimestre de 2026, el mercado de oficinas mantiene una dinámica de mayor estabilidad, aunque todavía bajo un escenario de cautela. La evolución de la demanda durante el último trimestre del año estará condicionada por factores externos como el escenario de guerra, los conflictos geopolíticos y las condiciones financieras internacionales, así como por factores internos relacionados con la estabilidad macroeconómica, el tipo de cambio, las condiciones de financiamiento y el entorno político.
El avance de proyectos de infraestructura y la actividad de sectores como manufactura, logística y servicios también serán relevantes para la generación de demanda en los distintos mercados. Bajo estas condiciones, las empresas mantendrán una postura selectiva en sus decisiones de ocupación, mientras la reducción de la vacancia y la estabilidad de los precios continúan generando condiciones para una recuperación gradual del mercado.
Estar al día con las noticias más importantes del sector inmobiliario
Suscribir al Newsletter Solili