El mercado inmobiliario industrial nacional continúa atravesando un periodo de ajuste, caracterizado por niveles aún elevados de vacancia, que durante el mes de octubre registraron una ligera disminución mensual, y una actividad de construcción más moderada. Ante este panorama, los desarrolladores mantienen una postura más selectiva respecto al inicio de nuevos proyectos, mientras que la demanda se mantiene sólida y los precios de renta muestran estabilidad, reflejando un mercado que busca equilibrar la oferta existente con las necesidades de ocupación de las empresas.
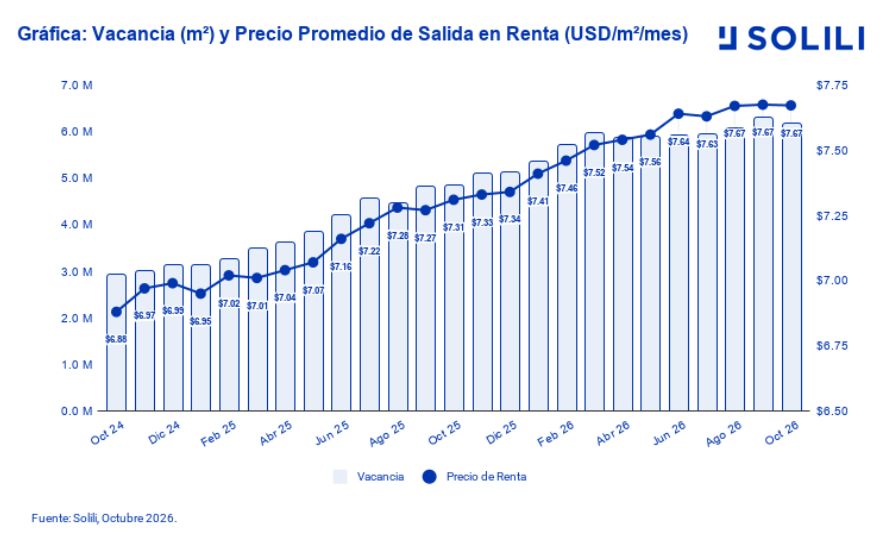
El crecimiento de la vacancia continúa siendo uno de los principales retos para el mercado industrial nacional. En octubre de 2026, la superficie vacante alcanzó 6.2 millones de metros cuadrados, aproximadamente 29% más que un año antes y más del doble del nivel registrado en octubre de 2024. No obstante, después de cinco meses consecutivos de incrementos, la vacancia presentó una ligera reducción mensual de aproximadamente 100 mil metros cuadrados en octubre del 2026.

Pese a que el mercado aún reporta niveles elevados de vacancia, los precios de salida de propiedades industriales han mantenido una evolución estable. En octubre de 2026, el precio promedio nacional se ubicó en $7.67 dólares por metro cuadrado mensual, 5% por encima del nivel registrado un año antes y cerca de 12% superior al de octubre de 2024. Sin embargo, durante los últimos tres meses el indicador permaneció sin cambios, lo que refleja una pausa en los incrementos observados desde principios de año. Ante los mayores niveles de vacancia, mantener condiciones competitivas en los precios de renta continúa siendo relevante para los desarrolladores.
Durante octubre de 2026, la nueva oferta industrial alcanzó 388 mil metros cuadrados, 15% por debajo del mismo mes de 2025, aunque las entregas continúan incorporando superficie al inventario nacional. En el acumulado de enero a octubre, las nuevas incorporaciones sumaron 3.9 millones de metros cuadrados, mostrando una reducción de 28% respecto al mismo periodo del año anterior. Esta moderación se observa de manera más pronunciada en los inicios de construcción, que durante octubre registraron 107 mil metros cuadrados, frente a los 615 mil metros cuadrados del mismo mes de 2025.

Entre enero y octubre de 2026, los inicios de obra acumularon 2.6 millones de metros cuadrados, 39% menos que en el mismo periodo del año anterior. La disminución refleja una mayor selectividad en el desarrollo de proyectos, particularmente en un entorno donde la superficie disponible continúa creciendo y las decisiones de inversión de las empresas mantienen un ritmo cauteloso.
La actividad de construcción industrial a nivel nacional también mantiene una trayectoria descendente. Al cierre de octubre de 2026 se contabilizaron 3.1 millones de metros cuadrados en proceso de obra, 31% menos que un año antes y cerca de 48% por debajo de octubre de 2024. En los últimos dos años, el volumen de proyectos en desarrollo se redujo en aproximadamente 2.8 millones de metros cuadrados, reflejando el ajuste que ha experimentado la actividad constructiva.

Por el lado de la demanda, la absorción bruta registró 464 mil metros cuadrados durante octubre de 2026, 7% menos que en el mismo mes del año anterior. Sin embargo, el resultado acumulado mantiene una evolución favorable, pues entre enero y octubre se ocuparon 4.5 millones de metros cuadrados, reflejando un crecimiento de 7% respecto al mismo periodo de 2025.
En cuanto a la desocupación, durante octubre se registraron movimientos por aproximadamente 120 mil metros cuadrados, por encima de los 73 mil metros cuadrados del mismo mes de 2025, aunque por debajo del registro de septiembre de 2026. En el acumulado de los primeros diez meses del año, la superficie desocupada sumó alrededor de 1.7 millones de metros cuadrados, 8% más que en el periodo comparable del año anterior.

Hacia el cierre de 2026, el mercado enfrentará el reto de colocar la superficie disponible en un entorno de decisiones de inversión todavía cautelosas. La reducción de los nuevos proyectos podría contribuir a moderar el crecimiento de la oferta en el mediano plazo, aunque la vacancia acumulada seguirá siendo un factor relevante para los desarrolladores. La evolución del T-MEC y las decisiones de expansión de las empresas serán determinantes para el comportamiento de la demanda en los últimos meses del año.
Estar al día con las noticias más importantes del sector inmobiliario
Suscribir al Newsletter Solili