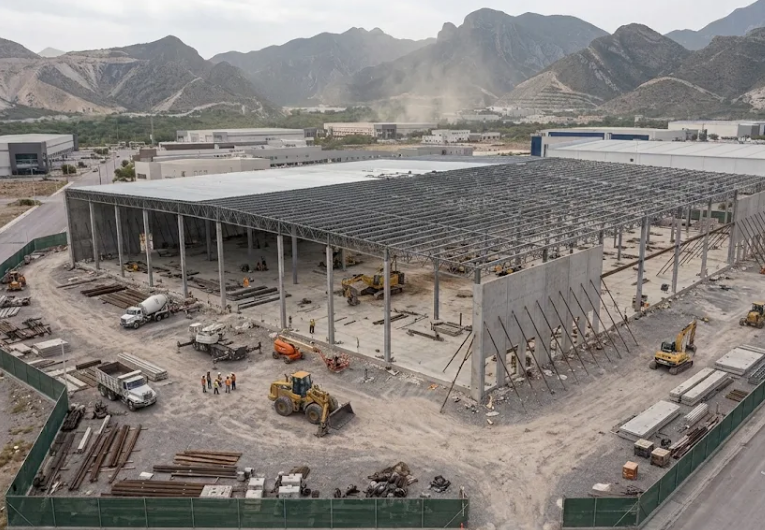
El desarrollo inmobiliario industrial en México atraviesa una etapa de menor dinamismo después de varios años de crecimiento acelerado. La incorporación de nueva superficie y la expansión de los parques industriales elevaron la oferta disponible en distintos mercados del país, mientras que las decisiones de inversión de los desarrolladores comienzan a responder a condiciones de ocupación más exigentes. En este escenario, el sector ha comenzado a moderar el ritmo de nuevos proyectos para dar mayor espacio a la comercialización de los inmuebles existentes.
De interés: Desarrolladores industriales de Ciudad Juárez desaceleran la construcción de nuevos proyectos
Al cierre de octubre de 2026, la superficie en construcción a nivel nacional se ubicó en 3.1 millones de metros cuadrados, una reducción de 31% respecto al mismo periodo del año anterior. Esta tendencia también se observa en los nuevos proyectos: los inicios de construcción acumularon 2.6 millones de metros cuadrados entre enero y octubre, 39% menos que durante los mismos meses de 2025. La disminución refleja una mayor cautela de los desarrolladores ante las condiciones actuales del mercado y la necesidad de ajustar la incorporación de nueva oferta.
Uno de los factores detrás de este cambio es el crecimiento de la superficie vacante, que alcanzó 6.2 millones de metros cuadrados en octubre, aproximadamente 29% más que un año antes. Aunque durante ese mes se registró una reducción mensual cercana a los 100 mil metros cuadrados, después de cinco meses consecutivos de incrementos, el volumen disponible todavía representa un reto para la comercialización de los inmuebles industriales.
Consulta aquí: Guadalajara se perfila para romper récord histórico de demanda industrial en 2026
Por el lado de la demanda, el mercado conserva actividad de arrendamiento. Durante los primeros diez meses de 2026, la absorción bruta acumuló 4.5 millones de metros cuadrados, un crecimiento de 7% frente al mismo periodo del año anterior. Sin embargo, la superficie desocupada también aumentó, lo que evidencia que el crecimiento de la contratación todavía no ha sido suficiente para compensar completamente las salidas de empresas y la incorporación de nuevos espacios.
En este contexto, los desarrolladores enfrentan el desafío de equilibrar sus decisiones de inversión con las necesidades reales de ocupación. La moderación de los inicios de construcción puede contribuir a contener el crecimiento de la oferta en los próximos meses, aunque la superficie vacante seguirá condicionando el desarrollo de nuevos proyectos. Hacia el cierre de 2026, la evolución de la demanda y las decisiones de expansión de las empresas serán fundamentales para determinar cuándo el mercado estará en condiciones de recuperar un mayor ritmo constructivo.
Estar al día con las noticias más importantes del sector inmobiliario
Suscribir al Newsletter Solili